
A cosa serve Radar 360
Aiuta a capire se i rialzi sono diffusi o concentrati, confrontare settori e costruire una lista di osservazione prima di aprire i grafici. Rappresenta solo gli asset restituiti dall’API del sito.
Non è l’intero mercato mondiale né un indice ponderato per capitalizzazione. Non mostra transazioni on-chain, posizioni degli investitori o flussi di capitale.
Timeframe e periodo di performance sono distinti
M5, M15, H1, H4 e D1 definiscono RSI, EMA, ATR e segnali tecnici. Il periodo 24H, DAY (UTC), 1H, 15M o 5M determina variazioni, colori, ordinamento e statistiche.
24H è una finestra mobile; DAY (UTC) parte dall’inizio della giornata UTC. Gli altri periodi confrontano il prezzo disponibile con un riferimento storico vicino all’orizzonte scelto, non necessariamente con l’apertura della candela corrente. Performance = (prezzo / riferimento − 1) × 100.
RSI H1 e performance 24H confrontano momentum orario e bilancio giornaliero mobile. Per confronti corretti, mantieni impostazioni e orari coerenti.
Colore, dimensione e posizione
Verde significa performance positiva, rosso negativa, grigio zero nel periodo selezionato. Vale per tutte le viste: una bolla verde può conservare una struttura ribassista.
Ampiezza della performance usa il valore assoluto della variazione: anche una forte perdita genera una grande bolla. Uniforme assegna raggi uguali; Volatilità usa ATR / apertura. Nessuna misura capitalizzazione, liquidità o volume; le aree non sono proporzionali al valore.
Le quattro metriche riepilogative
Universo osservato indica gli asset rimasti dopo filtri e verifica dei dati sul totale ricevuto. In rialzo conta le variazioni strettamente positive, includendo gli zeri nel denominatore. La mediana è il valore centrale ordinato, o la media dei due centrali. Ogni asset pesa ugualmente.
Partecipazione ampia e mediana positiva suggeriscono forza nel campione. Dopo un filtro, le metriche descrivono la selezione e non l’universo originale.
L’ultima chiusura è l’orario più recente fra gli asset ricevuti, ottenuto aggiungendo la durata del timeframe all’apertura e convertito nell’ora locale con fuso indicato. Non garantisce aggiornamento simultaneo di tutti i campi.
Constellation: partecipazione dei settori
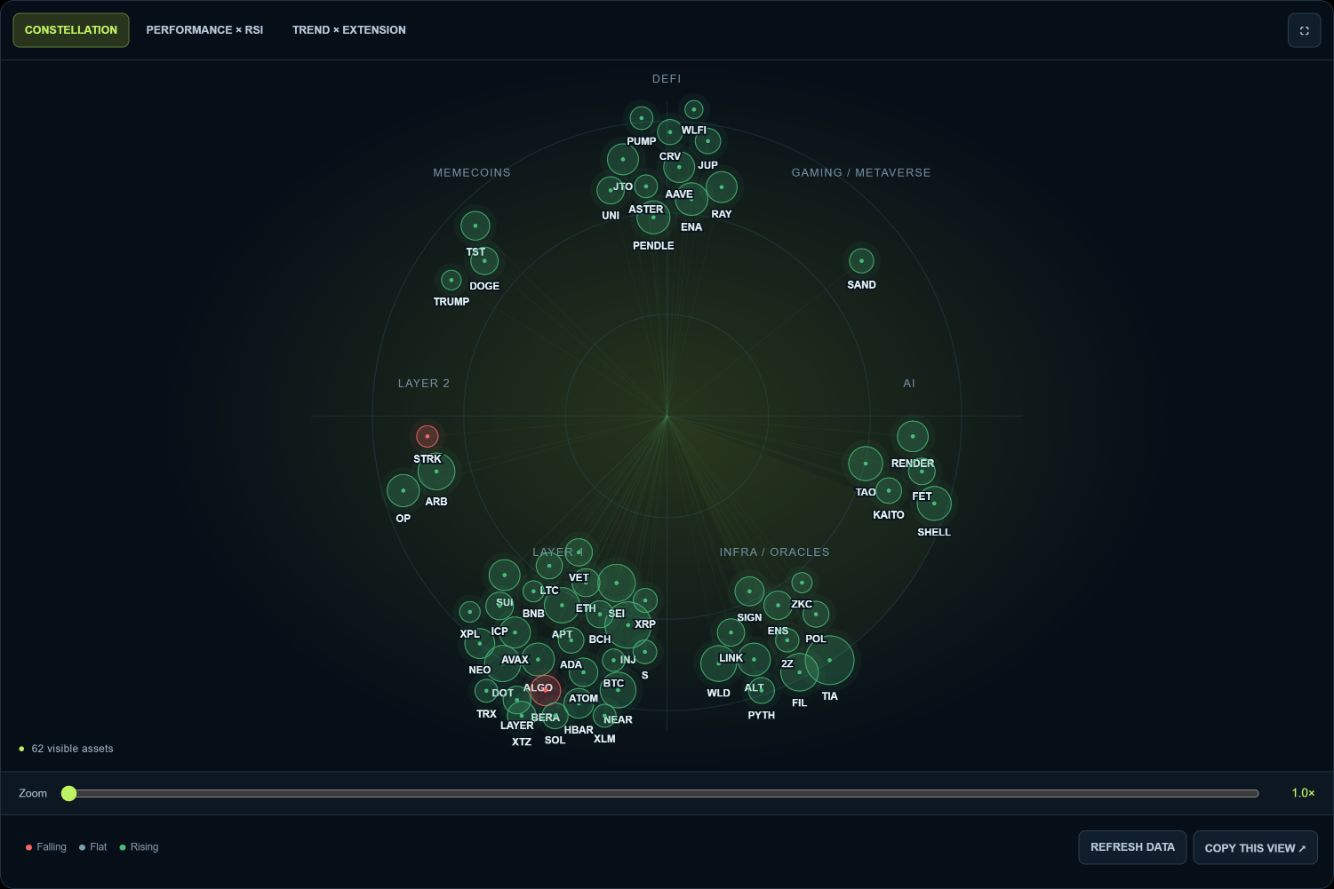
I gruppi corrispondono a Layer 1, Layer 2, DeFi, IA, Gaming / Metaverse, Infra / Oracles e Memecoins disponibili. La posizione interna distribuisce le bolle. Distanza dal centro e vicinanza non misurano correlazione, rischio, rendimento o peso economico.
Osserva se un settore ha diversi asset verdi oppure un solo leader. Selezionalo e confronta 24H con 1H. Differenze temporali suggeriscono ipotesi di rotazione, non provano trasferimenti di capitale. Più bolle possono dipendere dalla copertura. La scansione animata è decorativa.
Performance × RSI: risultato e momentum
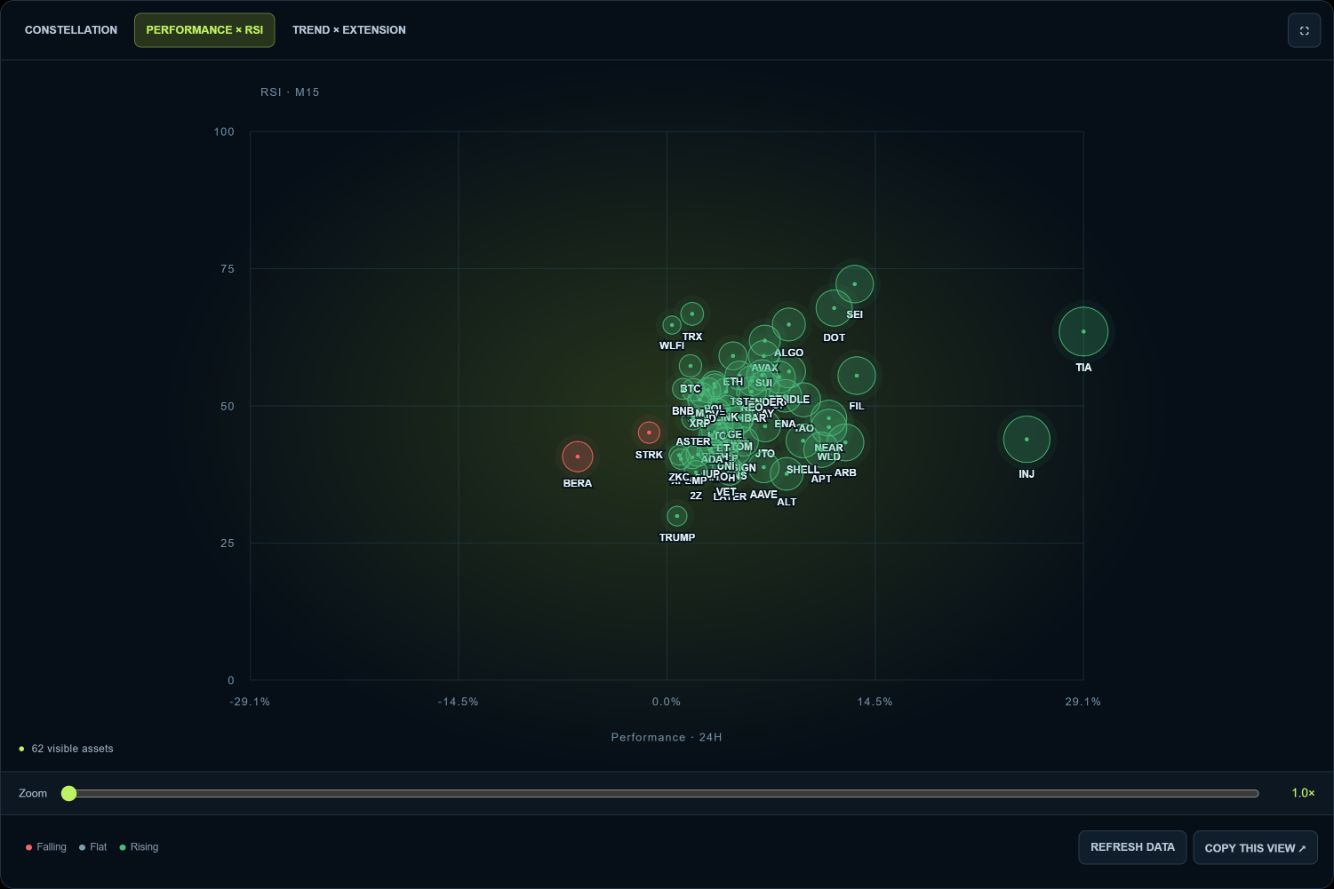
L’asse orizzontale mostra la performance: guadagni a destra e perdite a sinistra. Quello verticale mostra RSI da 0 a 100 sul timeframe tecnico. I due orizzonti possono differire.
30, 50 e 70 sono riferimenti usuali, non istruzioni automatiche. Gli estremi possono persistere. La mappa statica non dimostra divergenze RSI senza studiare la cronologia di prezzo e indicatore.
Le quattro zone Performance × RSI
Performance positiva e RSI sopra 50: guadagni e momentum più sostenuto; controlla l’estensione prima di inseguire il movimento. Positiva con RSI sotto 50: bilancio favorevole ma momentum più debole, possibile rallentamento o differenza di orizzonti.
Negativa e RSI sotto 50: debolezza in entrambe le misure. Negativa con RSI sopra 50: possibile recupero recente dentro un periodo ancora negativo, non inversione confermata.
Esempio: A segna +6% su 24H con RSI M15 42; B +2% con RSI 61. A ha maggiore performance giornaliera, B maggiore momentum M15. Non predice chi salirà dopo.
Tendenza × estensione: formule precise
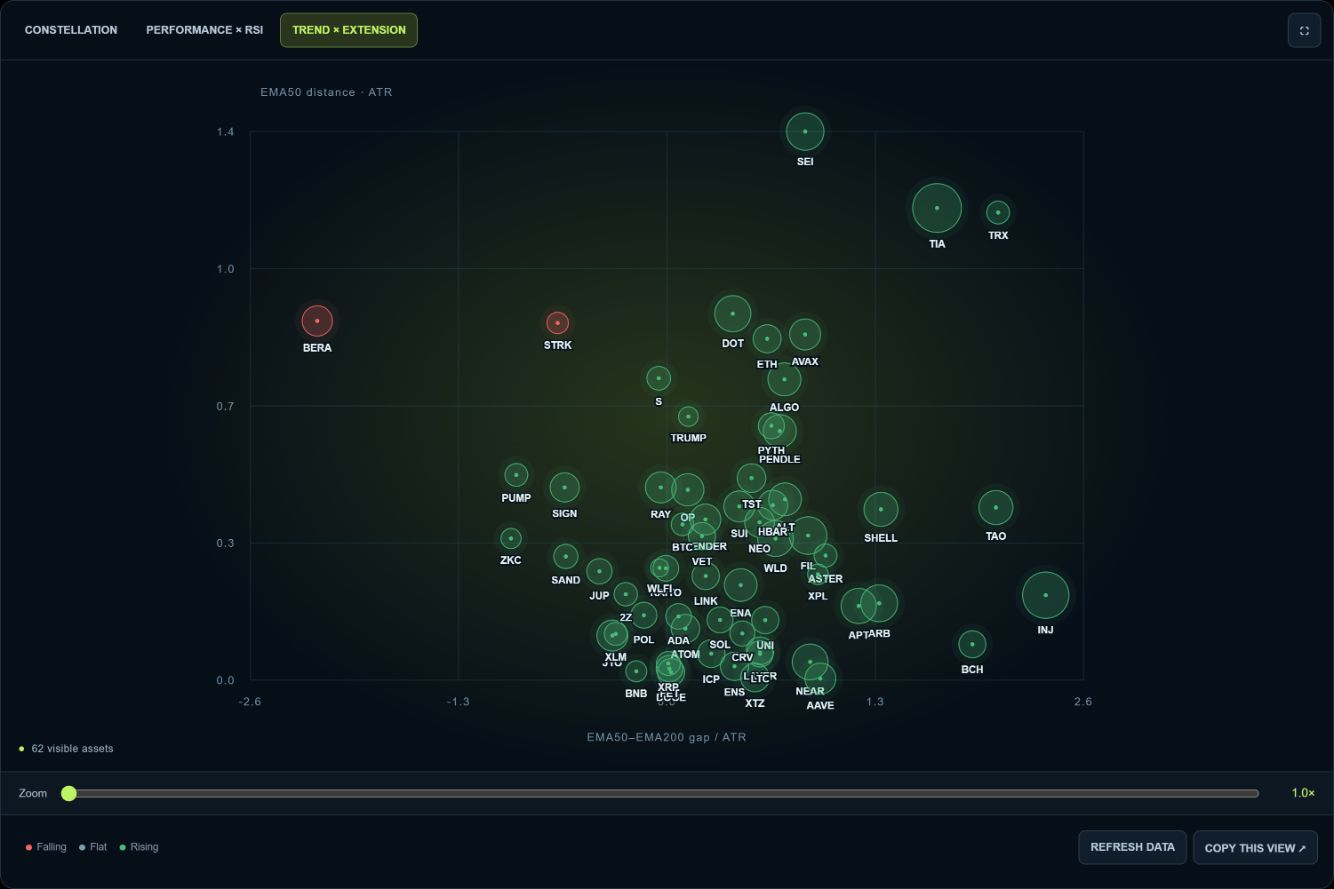
Orizzontale = (EMA50 − EMA200) / ATR. Positivo significa EMA50 sopra EMA200, negativo il contrario, zero coincidenza. È separazione normalizzata, non pendenza, ADX o codice discreto −1 / 0 / +1.
Verticale = |chiusura − EMA50| / ATR. Più in alto significa maggiore distanza relativa alla volatilità. Il valore assoluto non distingue prezzo sopra o sotto EMA50. ATR misura ampiezza, non direzione o probabilità di inversione; 2 ATR non è una soglia universale. EMA non valide o ATR assente/non positivo escludono l’asset.
Le quattro zone Tendenza × estensione
In basso a destra: EMA50 sopra EMA200 e prezzo vicino a EMA50, possibile consolidamento da verificare. In alto a destra: stesso ordine e maggiore distanza; controlla la direzione dello spostamento.
In basso a sinistra: ordine ribassista e vicinanza, senza inversione confermata. In alto a sinistra: ordine ribassista e distanza elevata, compatibile con accelerazione al ribasso o rimbalzo verso l’alto.
EMA50 = 105, EMA200 = 100, ATR = 2 e chiusura = 109 danno x = +2,5 e y = 2. Anche chiusura 101 dà y = 2, ma sotto EMA50. Serve il grafico dettagliato.
Perché i filtri cambiano la disposizione
Gli assi si adattano agli asset selezionati. Performance × RSI mantiene RSI 0–100 e riscalamento simmetrico della performance. Tendenza × estensione adatta ampiezza orizzontale simmetrica e massimo verticale.
Una bolla può spostarsi o ingrandirsi senza variazioni proprie se un altro asset viene escluso. Il raggio per performance dipende dal massimo assoluto della selezione. Confronta cifre e graduazioni, non pixel. La lista permette di selezionare bolle sovrapposte.
Filtri di base
Cerca ticker o nome, scegli il settore e imposta performance minima e limiti RSI. Tutte le condizioni si sommano e devono essere soddisfatte insieme.
Esempio didattico: performance minima 0%, RSI 50–70, indicatori H1 e periodo 24H. Seleziona performance non negative con RSI orario nella fascia, non acquisti raccomandati. Controlla numero residuo e mediana.
−∞ alla performance minima e +∞ alla distanza massima disattivano quei vincoli. Dati richiesti assenti possono escludere asset; il relativo contatore non include normali esclusioni per soglia.
Filtri avanzati
La distanza massima EMA50 limita la distanza assoluta in ATR. La volatilità minima usa 100 × ATR / apertura: 1 richiede ATR pari ad almeno 1% dell’apertura, non rendimento dell’1%. Vicinanza alla media non garantisce un ingresso favorevole.
CS10 e DS10 filtrano score tecnici e derivati dell’API, non probabilità di successo o percentuali di guadagno; qui non vengono scomposti. Troppi filtri possono nascondere il contesto. Ripristina prima di valutare un’altra ipotesi.
Volume ed eventi strutturali
Volume in aumento richiede volume_up = 1, non misura volume assoluto, liquidità o acquisti istituzionali.
BOS / CHOCH / sweep richiede almeno un segnale non nullo: rottura di struttura, cambiamento di carattere, sweep basso o alto secondo la logica del sito. Non richiede tutti gli eventi insieme e non seleziona solo segnali rialzisti. Verifica direzione e contesto sul grafico.
Scheda asset e confronto con Bitcoin
Selezionando bolla o pulsante compaiono prezzo, performance, confronto BTC, RSI, distanza EMA50, divario EMA, struttura, volume e score. Il collegamento apre l’analisi dettagliata. Il codice discreto di struttura è distinto dall’asse continuo.
Relativo a BTC = [(1 + performance asset / 100) / (1 + performance BTC / 100) − 1] × 100. +10% contro +5% dà circa +4,76%, non +5%. Confronta fattori di crescita, non correlazione o necessariamente il rendimento di una coppia negoziabile. Senza BTC valido è indisponibile.
Metodo operativo di lettura
1. Ripristina, scegli orizzonti e verifica chiusura e metriche. 2. Esamina partecipazione settoriale in Constellation. 3. Distingui performance e momentum con Performance × RSI.
4. Esamina ordine delle medie e distanza con Tendenza × estensione. 5. Aggiungi uno o due filtri e osserva i risultati. 6. Apri i grafici per verificare struttura, livelli, liquidità e invalidazione prima di decidere. Le viste sono complementari, non conferme indipendenti: molte variabili derivano dal prezzo.
Due scenari interpretativi
Partecipazione: molti asset salgono, mediana positiva e diversi membri di un settore avanzano. Controlla momentum ed estensione senza inseguire ogni bolla verde.
Rimbalzo: settore negativo su 24H con RSI breve sopra 50 per alcuni asset. Confronta H1/H4 e grafici per capire se rimbalza dentro una struttura ribassista. Le EMA lente possono conservare l’ordine. Una grande bolla rossa indica ampiezza, non opportunità automatica.
Zoom, aggiornamento, condivisione e preferenze
Zoom, trascinamento dopo ingrandimento e schermo intero facilitano la lettura. Nascondere simboli riduce affollamento; resta la lista. Animare attiva solo la scansione decorativa.
Aggiornare richiede dati al sito, ma la cache può restituire la stessa istantanea. Non è un flusso tick per tick. I filtri lavorano principalmente in locale; un altro timeframe può caricare un dataset riutilizzato durante la visita.
Copia questa vista condivide impostazioni, non prezzi congelati. Una visita successiva usa dati allora disponibili. Da connesso le preferenze vengono salvate; ripristinare torna a Constellation, M15, 24H e dimensione per ampiezza.
Errori e limiti
Non confondere colore e tendenza, dimensione e capitalizzazione, vicinanza e correlazione, distanza e direzione. RSI alto non significa vendita automatica, basso acquisto. Un’istantanea non mostra percorso o cronologia.
Verifica orizzonti e date. Prezzi e indicatori possono aggiornarsi diversamente; l’ultima chiusura non certifica ogni campo. Riferimenti storici assenti possono diventare zero a monte: 0% non prova assenza di movimento.
Radar non sostituisce l’analisi di spread, commissioni, liquidità, notizie e rischio. Non esegue backtest né ordini. Serve a formulare domande e orientare l’analisi successiva.
Leggi prima la partecipazione, poi performance e momentum, infine tendenza ed estensione. Mantieni espliciti gli orizzonti e verifica sui grafici gli asset della lista di osservazione.