
Para que serve o Radar 360
Ajuda a perceber se as subidas são amplas ou concentradas, comparar setores e criar uma lista de observação antes de abrir gráficos. Mostra apenas os ativos recebidos da API do site.
Não representa todo o mercado mundial nem um índice ponderado por capitalização. Não mostra transações on-chain, posições de investidores ou fluxos de capital.
Timeframe e período de desempenho são independentes
M5, M15, H1, H4 e D1 definem RSI, EMA, ATR e sinais técnicos. 24H, DAY (UTC), 1H, 15M e 5M determinam desempenho, cores, classificação e estatísticas.
24H é uma janela móvel; DAY (UTC) começa no início do dia UTC. Os restantes períodos comparam o preço disponível com uma referência histórica perto do horizonte escolhido, não necessariamente com a abertura da vela atual. Desempenho = (preço / referência − 1) × 100.
RSI H1 com desempenho 24H compara momentum horário e resultado diário móvel. Mantenha definições e horários consistentes nas comparações.
Cor, dimensão e posição
Verde indica desempenho positivo, vermelho negativo e cinzento zero no período escolhido. Uma bolha verde pode manter uma estrutura baixista.
Amplitude de desempenho usa o valor absoluto: uma queda forte também cria uma bolha grande. Uniforme iguala os raios; Volatilidade usa ATR / abertura. Nenhuma dimensão mede capitalização, liquidez ou volume; as áreas não são proporcionais à medida.
As quatro métricas de síntese
Universo observado mostra os ativos após filtros e verificação dos dados face ao total recebido. Em alta conta os desempenhos estritamente positivos, mantendo zeros no denominador. A mediana é o valor central ordenado, ou a média dos dois centrais. Cada ativo tem peso igual.
Participação ampla com mediana positiva sugere força nesta amostra. Após filtrar, as métricas descrevem apenas a seleção, não o universo inicial.
O último fecho é o horário mais recente entre os ativos recebidos, calculado somando duração à abertura e apresentado em hora local com fuso. Não garante atualização simultânea de todos os campos.
Constellation: participação dos setores
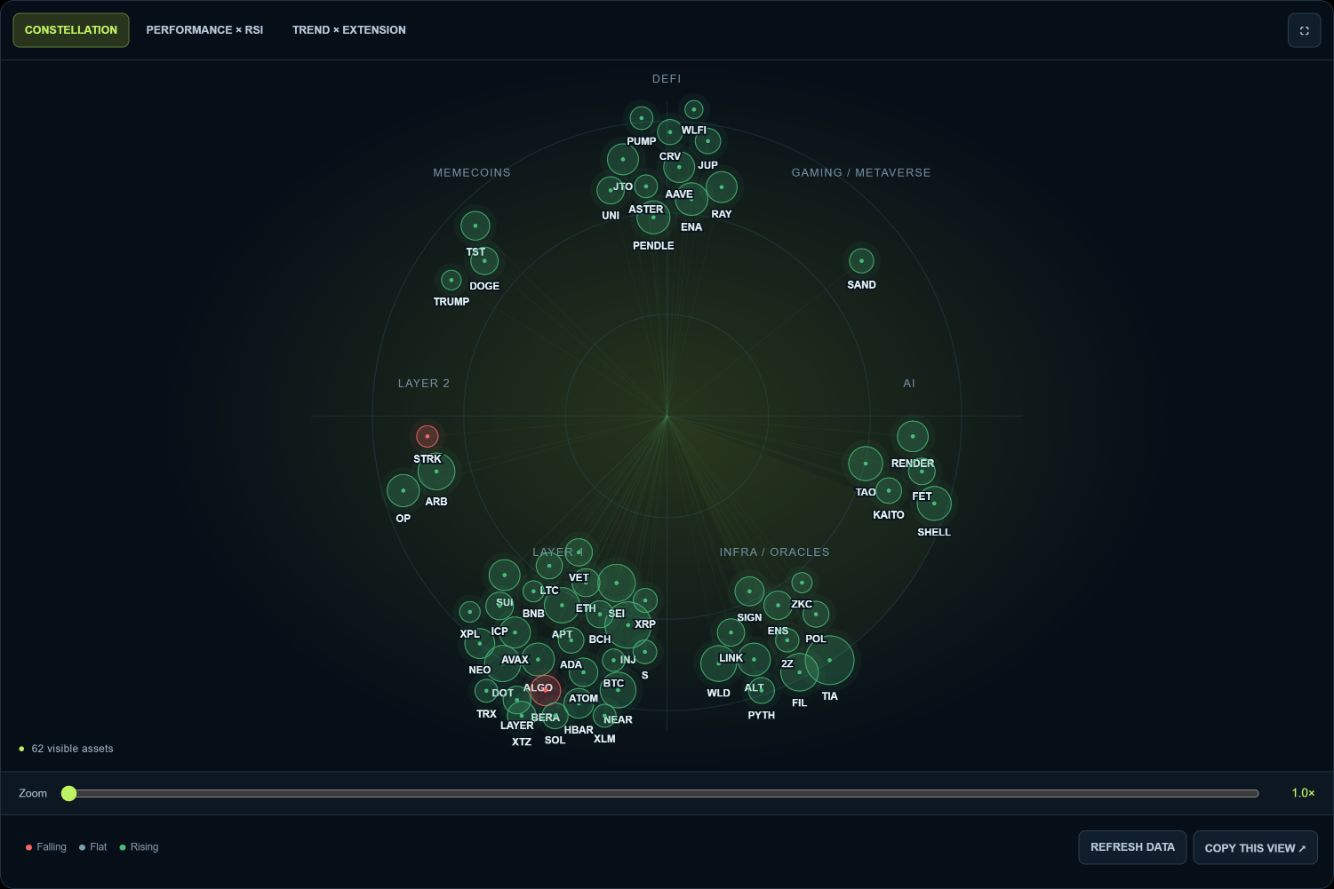
Os grupos seguem os setores disponíveis: Layer 1, Layer 2, DeFi, IA, Gaming / Metaverse, Infra / Oracles ou Memecoins. A posição interna distribui bolhas; distância ao centro e proximidade não medem correlação, risco ou desempenho.
Procure vários membros a subir em vez de apenas um líder. Selecione o setor e compare 24H com 1H. Diferenças podem sugerir rotação, mas não provam transferências de capital. Mais bolhas podem refletir maior cobertura. O varrimento animado é decorativo.
Desempenho × RSI: resultado e momentum
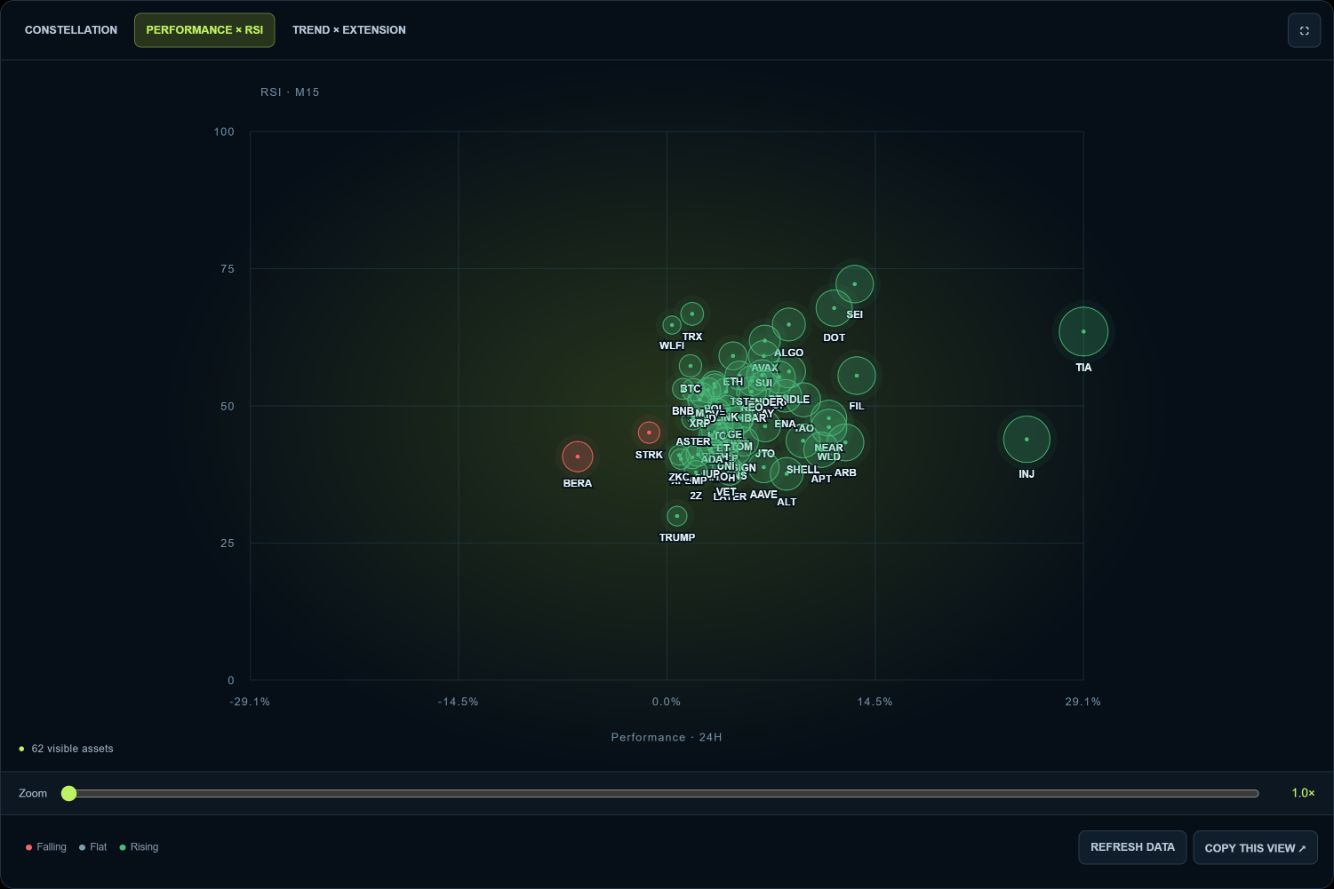
O eixo horizontal mostra desempenho, ganhos à direita e perdas à esquerda. O vertical mostra RSI de 0 a 100 no timeframe técnico. Os horizontes podem ser diferentes.
30, 50 e 70 são referências usuais, não ordens automáticas. Os extremos podem persistir. Uma fotografia transversal não demonstra divergências RSI sem observar o histórico do preço e do indicador.
As quatro zonas Desempenho × RSI
Desempenho positivo com RSI acima de 50 combina ganhos e momentum mais firme; confirme a extensão no gráfico. Positivo com RSI abaixo de 50 significa resultado favorável mas momentum mais fraco, possível desaceleração ou diferença de horizontes.
Negativo com RSI abaixo de 50 reúne fraqueza nas duas medidas. Negativo com RSI acima de 50 pode ser recuperação recente numa janela ainda negativa, não reversão confirmada.
Exemplo: A +6% em 24H e RSI M15 42; B +2% e RSI 61. A tem maior ganho diário, B maior momentum M15. Não prevê quem sobe depois.
Tendência × extensão: fórmulas exatas
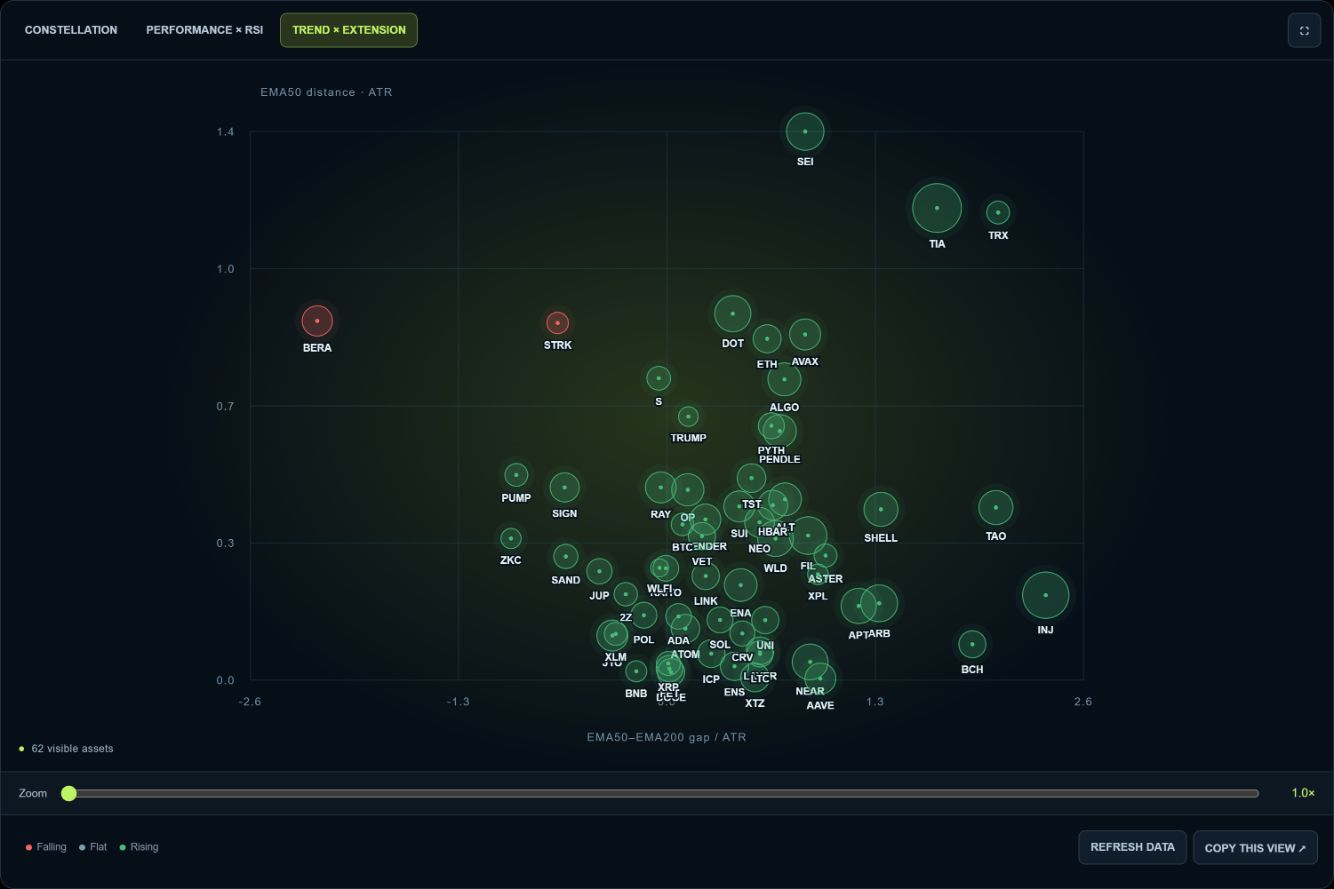
Horizontal = (EMA50 − EMA200) / ATR. Positivo significa EMA50 acima de EMA200, negativo o inverso, zero coincidência. Mede afastamento normalizado, não inclinação, ADX ou código discreto −1 / 0 / +1.
Vertical = |fecho − EMA50| / ATR. Mais alto indica distância maior relativamente à volatilidade. O valor absoluto não distingue preço acima ou abaixo da EMA50. ATR mede amplitude, não direção ou probabilidade de reversão; 2 ATR não é limite universal. EMA inválidas ou ATR ausente/não positivo excluem o ativo.
As quatro zonas Tendência × extensão
Em baixo à direita: EMA50 acima de EMA200 e preço perto da EMA50, possível consolidação a confirmar. Em cima à direita: mesma ordem com distância maior; verifique a direção do afastamento.
Em baixo à esquerda: ordem baixista e proximidade, sem reversão confirmada. Em cima à esquerda: ordem baixista com grande distância, possível aceleração descendente ou recuperação ascendente.
EMA50 = 105, EMA200 = 100, ATR = 2 e fecho = 109 dão x = +2,5 e y = 2. Fecho 101 também dá y = 2, mas abaixo da EMA50. É necessário abrir o gráfico.
Porque os filtros alteram a disposição
Os eixos adaptam-se aos ativos retidos. Desempenho × RSI mantém RSI 0–100 e escala de desempenho simétrica; Tendência × extensão ajusta alcance horizontal simétrico e máximo vertical.
Uma bolha pode mover-se ou crescer sem mudar os próprios dados quando outra é excluída. A dimensão por amplitude depende do máximo absoluto da seleção. Compare números e escalas, não píxeis. A lista permite selecionar bolhas sobrepostas.
Filtros básicos
Pesquise ticker ou nome, selecione setor e aplique desempenho mínimo e limites RSI. Todas as condições ativas têm de ser satisfeitas em conjunto.
Exemplo educativo: mínimo 0%, RSI 50–70, indicadores H1 e período 24H. Seleciona desempenhos não negativos com RSI horário na faixa, não compras recomendadas. Observe contagem e mediana.
−∞ no desempenho e +∞ na distância desativam esses limites. Dados obrigatórios ausentes podem excluir ativos; o contador correspondente não inclui exclusões normais por limiar.
Filtros avançados
Distância máxima EMA50 limita a distância absoluta em ATR. Volatilidade mínima usa 100 × ATR / abertura: 1 exige ATR de pelo menos 1% da abertura, não desempenho de 1%. Proximidade da média não garante uma boa entrada.
CS10 e DS10 filtram scores técnicos e de derivados da API, não probabilidades de sucesso ou percentagens de lucro. Os componentes não são detalhados aqui. Filtros em excesso escondem contexto; reponha antes de testar outra hipótese.
Volume e eventos estruturais
Volume em alta exige volume_up = 1; não mede volume absoluto, liquidez ou compras institucionais.
BOS / CHOCH / sweep exige pelo menos um sinal não nulo de quebra de estrutura, mudança de caráter, sweep inferior ou superior segundo a lógica do site. Não exige todos simultaneamente e não seleciona apenas sinais altistas. Verifique direção e contexto no gráfico.
Ficha do ativo e comparação com Bitcoin
Selecione bolha ou botão para ver preço, desempenho, comparação BTC, RSI, distância EMA50, diferença EMA, estrutura, volume e scores. O link abre a análise detalhada. O código discreto de estrutura é distinto do eixo contínuo.
Relativo a BTC = [(1 + desempenho ativo / 100) / (1 + desempenho BTC / 100) − 1] × 100. +10% contra +5% dá cerca de +4,76%, não +5%. Compara fatores de crescimento, não correlação nem necessariamente um par negociável. Sem referência BTC válida fica indisponível.
Método de leitura
1. Reponha, escolha horizontes e confirme fecho e métricas. 2. Examine participação setorial em Constellation. 3. Separe desempenho e momentum.
4. Examine ordem das médias e distância. 5. Aplique um ou dois filtros e observe candidatos. 6. Abra gráficos para confirmar estrutura, níveis, liquidez e invalidação antes de decidir. As vistas complementam-se, mas não são confirmações independentes: várias medidas vêm do preço.
Dois cenários interpretativos
Participação: muitos ativos sobem, mediana positiva e vários membros de um setor avançam. Verifique momentum e extensão, sem perseguir qualquer bolha verde.
Recuperação: setor negativo em 24H com RSI curto acima de 50 em alguns ativos. Compare H1/H4 e gráficos para avaliar recuperação dentro de estrutura baixista. EMA lentas podem manter a ordem. Uma bolha vermelha grande é amplitude, não oportunidade automática.
Zoom, atualização, partilha e preferências
Zoom, deslocamento após ampliar e ecrã inteiro facilitam a leitura. Ocultar símbolos reduz sobreposição; a lista permanece. Animar ativa apenas o varrimento decorativo.
Atualizar pede dados ao site, mas a cache pode devolver o mesmo instantâneo. Não é um fluxo tick a tick. Os filtros trabalham sobretudo localmente; mudar timeframe pode carregar outro conjunto reutilizado durante a visita.
Copiar esta vista partilha definições, não preços congelados. Visitas futuras usam dados então disponíveis. Com sessão iniciada, as preferências são guardadas; repor restaura Constellation, M15, 24H e dimensão por amplitude.
Erros e limites
Não confunda cor com tendência, dimensão com capitalização, proximidade com correlação ou distância com direção. RSI alto não é venda automática, baixo não é compra. Uma fotografia não mostra trajetória ou cronologia.
Verifique horizontes e datas. Preços e indicadores podem atualizar a ritmos diferentes. Referências históricas ausentes podem tornar-se zero a montante; 0% não prova ausência de movimento.
O Radar não substitui análise de spreads, comissões, liquidez, notícias e risco. Não executa backtests ou ordens. Ajuda a formular perguntas e orientar a próxima análise.
Leia participação, depois desempenho e momentum, e finalmente tendência e extensão. Mantenha horizontes claros e confirme os candidatos nos gráficos para criar uma lista de observação fundamentada.