
À quoi sert Radar 360 ?
Le Radar sert à passer d’une liste de variations individuelles à une lecture transversale : la hausse est-elle large ou concentrée ? Un secteur se distingue-t-il ? Quels actifs combinent performance, momentum et contexte de tendance ? Il aide à constituer une liste d’observation avant d’ouvrir les graphiques détaillés.
Il représente uniquement les actifs disponibles dans l’API de Crypto 24/24. Ce n’est ni l’ensemble du marché mondial ni un indice pondéré par la capitalisation. La carte ne montre pas les transactions on-chain, les flux de capitaux ou les positions des investisseurs.
Deux réglages indépendants : timeframe et période de performance
La timeframe des indicateurs propose M5, M15, H1, H4 et D1 : elle détermine l’horizon du RSI, des EMA, de l’ATR et des signaux techniques. La période de performance propose 24H, DAY (UTC), 1H, 15M et 5M : elle détermine la variation utilisée pour la couleur, le classement et les statistiques.
24H correspond à une fenêtre glissante ; DAY (UTC) se rapporte au début de la journée UTC. 1H, 15M et 5M comparent le prix disponible à une référence historique autour de l’horizon choisi, et non nécessairement à l’ouverture de la bougie courante. La formule est : (prix / prix de référence − 1) × 100.
Un RSI H1 avec une performance 24H est donc cohérent : on confronte un indicateur horaire à un bilan sur vingt-quatre heures. Pour comparer des actifs ou deux captures, conservez les mêmes réglages et vérifiez l’horodatage.
Couleurs, tailles et positions : trois informations différentes
Vert signifie une performance positive sur la période choisie, rouge une performance négative et gris une performance nulle. Cette règle vaut dans les trois vues : une bulle verte peut rester dans une structure baissière, et une bulle rouge dans une structure haussière.
La taille par défaut, « Amplitude de performance », dépend de la valeur absolue de la variation : une forte baisse peut produire une grosse bulle. « Uniforme » donne le même rayon à tous les actifs. « Volatilité (ATR / ouverture) » utilise l’ATR rapporté au prix d’ouverture. Aucune de ces tailles ne représente capitalisation, liquidité ou volume échangé ; les rayons suivent une transformation visuelle, pas une échelle d’aire proportionnelle.
Lire les quatre indicateurs de synthèse
« Univers observé » affiche le nombre d’actifs retenus après filtres et données requises, sur le nombre total d’actifs reçus. « En hausse » mesure la proportion strictement positive parmi ces actifs ; les variations nulles restent dans le dénominateur. « Performance médiane » est la valeur centrale des variations triées, ou la moyenne des deux centrales si l’effectif est pair. Chaque actif a le même poids.
Une majorité en hausse avec une médiane positive suggère une participation assez large dans cet échantillon. Quelques fortes progressions avec une médiane faible suggèrent une hausse plus concentrée. Après un filtre de performance positive, ces statistiques deviennent celles de votre sélection : elles ne décrivent plus l’univers initial.
« Clôture de la dernière bougie » affiche la plus récente heure de clôture disponible parmi les actifs reçus, calculée depuis l’ouverture et la durée du timeframe, puis convertie à l’heure locale avec le fuseau affiché. Elle ne garantit pas que tous les actifs ou toutes les performances ont été rafraîchis simultanément.
Constellation : comprendre la participation des secteurs
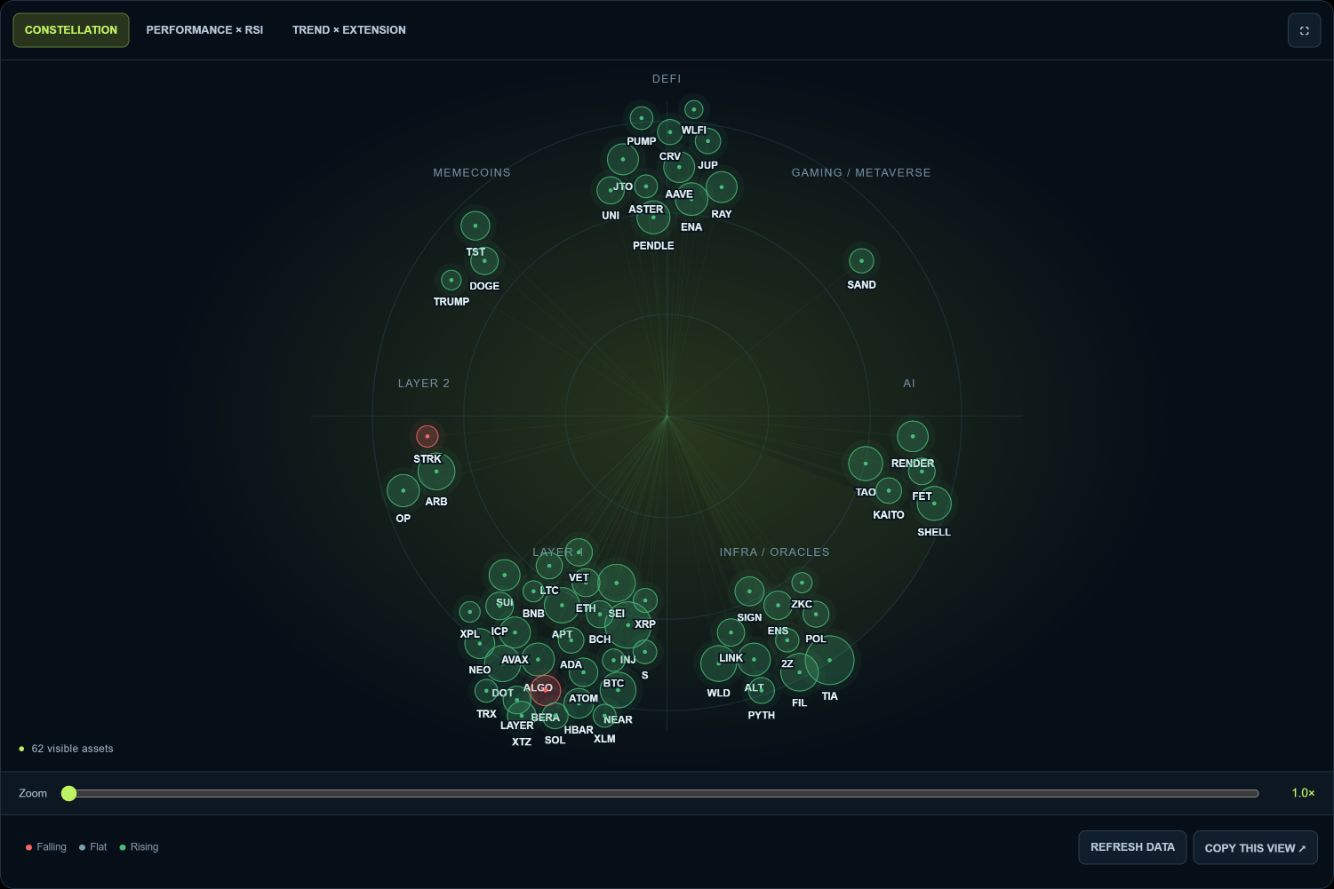
Les actifs sont regroupés par secteur, comme Layer 1, Layer 2, DeFi, IA, Gaming / Metaverse, Infra / Oracles ou Memecoins, selon les catégories présentes. La position angulaire désigne un groupe ; la position dans le groupe sert à répartir les bulles. Ni la distance au centre ni la proximité entre deux actifs ne mesurent rendement, corrélation, risque ou importance économique.
Commencez sans filtre : un secteur comporte-t-il plusieurs bulles vertes ou seulement un leader ? Une performance forte est plus largement partagée lorsque plusieurs de ses actifs progressent. Sélectionnez ensuite ce secteur et consultez les variations individuelles, puis comparez 24H et 1H. Une différence entre deux horizons donne une piste de rotation ; elle ne prouve pas un transfert de capitaux, que cette carte ne mesure pas.
Le nombre de bulles traduit aussi la composition de l’échantillon : un secteur très représenté ne pèse pas nécessairement davantage dans le marché réel. L’animation est un balayage décoratif, sans signification transactionnelle.
Performance × RSI : distinguer bilan et momentum
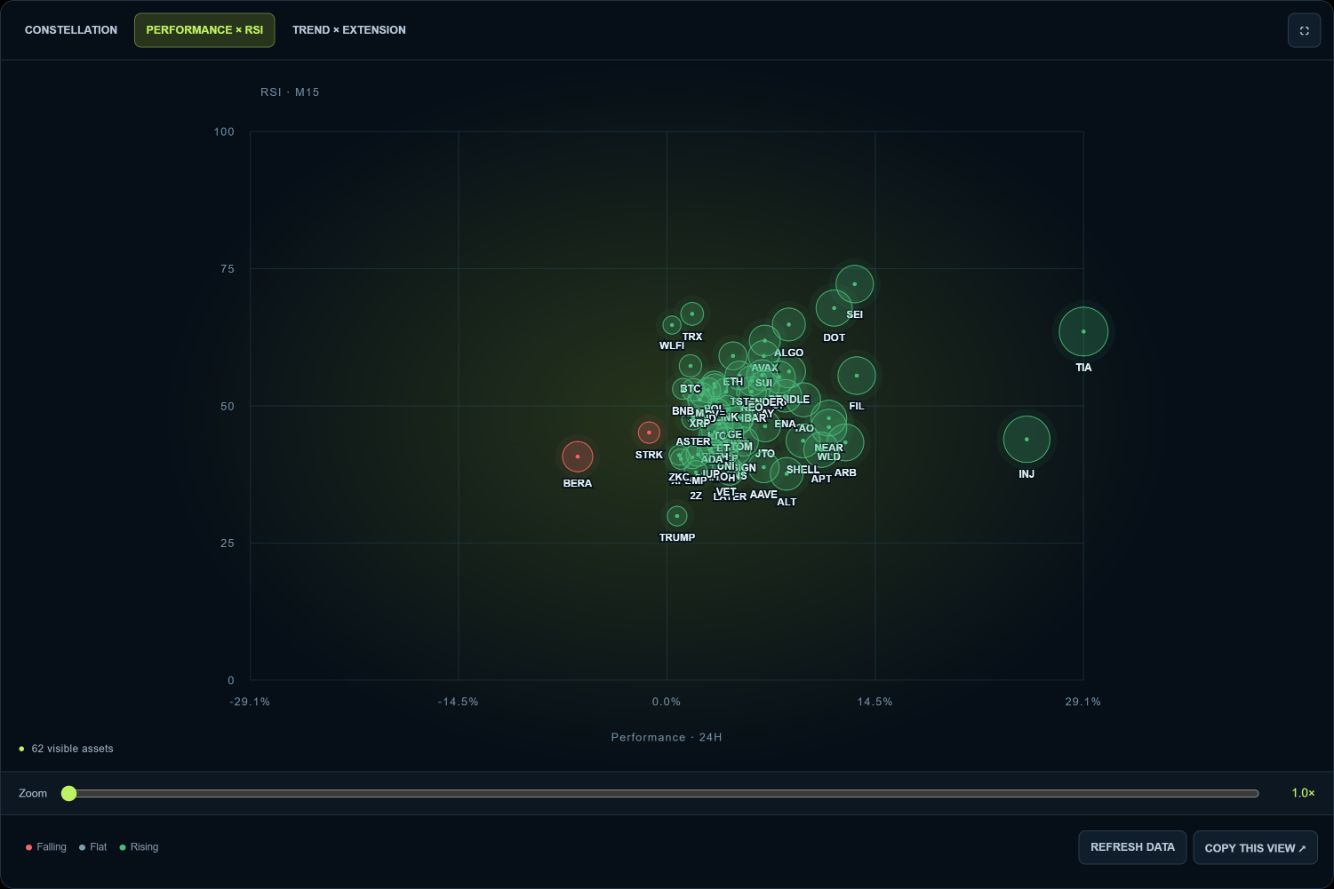
L’axe horizontal donne la performance sur la période choisie : les actifs à droite progressent, ceux à gauche reculent. L’axe vertical donne le RSI du timeframe des indicateurs, entre 0 et 100. On confronte ainsi le résultat d’une période à l’état du momentum sur un horizon technique défini.
Les repères usuels du RSI sont 30, 50 et 70. Ils décrivent un contexte, pas une instruction d’achat ou de vente ; un RSI extrême peut persister dans une tendance forte. La carte n’est pas une série temporelle : elle ne démontre pas à elle seule une divergence RSI.
Interpréter les quatre zones Performance × RSI
Performance positive et RSI au-dessus de 50 : progression et momentum relativement soutenu vont dans le même sens. Vérifiez le graphique avant de poursuivre un actif déjà très avancé. Performance positive et RSI sous 50 : le bilan reste positif mais le momentum observé est plus faible ; cela peut correspondre à un ralentissement récent ou à un décalage d’horizons.
Performance négative et RSI sous 50 : performance et momentum sont faibles ensemble. Performance négative et RSI au-dessus de 50 : un redressement récent peut coexister avec un bilan encore négatif. Ce dernier cas fournit un candidat à examiner, pas la confirmation d’un retournement.
Exemple : A affiche +6 % sur 24H avec un RSI M15 de 42 ; B affiche +2 % avec un RSI de 61. A a davantage progressé sur la journée glissante, B présente un momentum M15 plus élevé. Aucun des deux chiffres ne permet de conclure seul lequel progressera ensuite.
Tendance × extension : comprendre exactement les axes
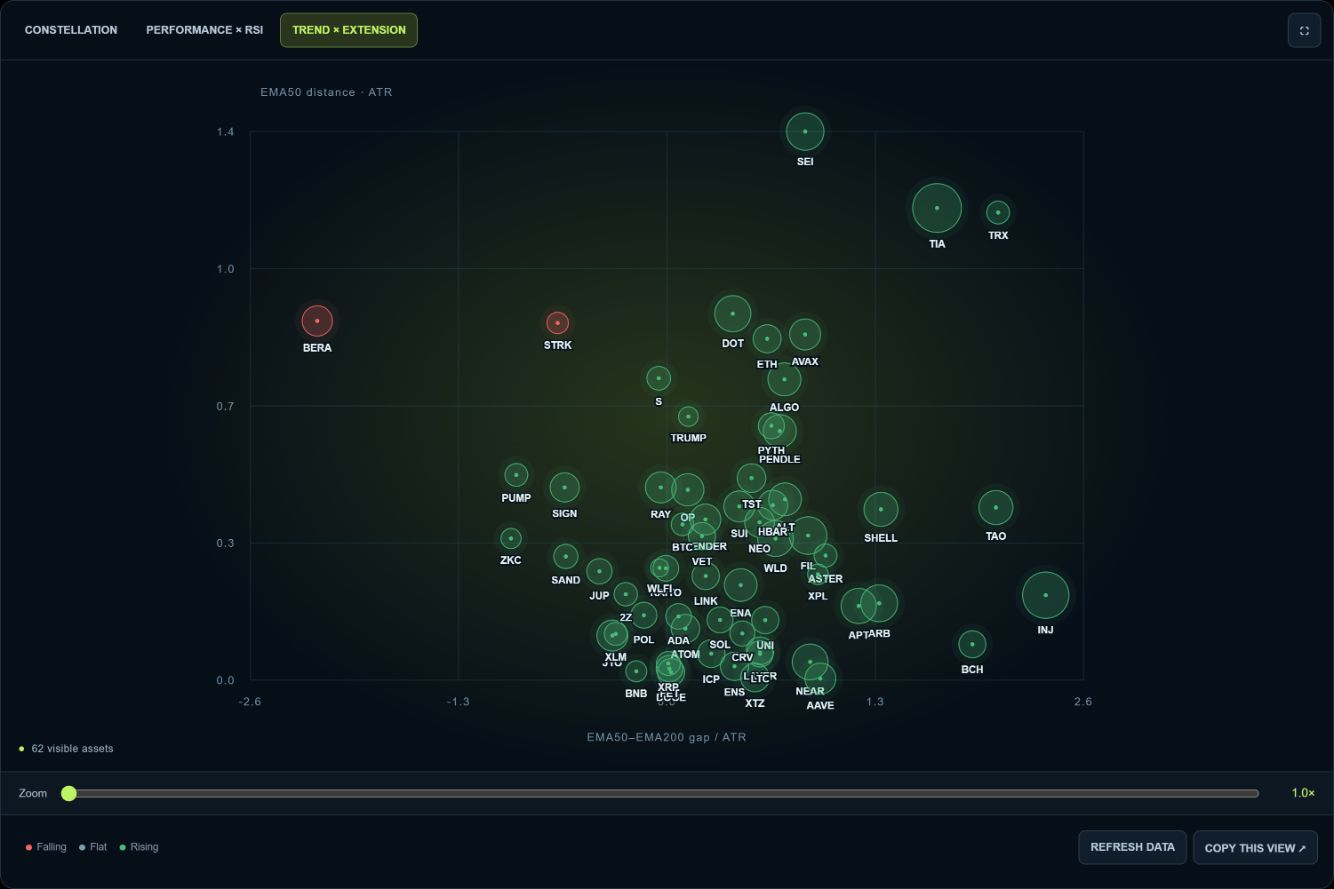
L’axe horizontal est (EMA50 − EMA200) / ATR. Une valeur positive signifie EMA50 au-dessus d’EMA200 ; une valeur négative signifie l’inverse. Zéro signifie que les deux moyennes coïncident. Il s’agit d’un écart normalisé, pas de leur pente, de l’ADX ou de l’ancienne structure discrète −1 / 0 / +1.
L’axe vertical est la distance absolue du prix de clôture à l’EMA50, en ATR : |clôture − EMA50| / ATR. Plus une bulle est haute, plus le prix est éloigné de cette moyenne relativement à la volatilité mesurée. Comme la distance est absolue, le graphique ne distingue pas un prix au-dessus de l’EMA50 d’un prix au-dessous.
L’ATR exprime une amplitude de variation, sans donner une direction ni une probabilité de retournement. Une distance de 2 ATR n’est donc pas un seuil universel de surchauffe. Les actifs sans données EMA/ATR valides, ou avec un ATR non positif, sont exclus de cette vue.
Interpréter les quatre zones Tendance × extension
À droite et en bas : EMA50 au-dessus d’EMA200, prix proche de l’EMA50. Cela peut constituer un contexte de consolidation ou de retour vers la moyenne, à vérifier sur le graphique. À droite et en haut : même ordre des moyennes, prix plus éloigné ; examinez le sens de cet éloignement et le risque de poursuivre un mouvement déjà étendu.
À gauche et en bas : EMA50 sous EMA200, prix proche de l’EMA50 ; cette proximité n’est pas un retournement confirmé. À gauche et en haut : même ordre baissier des moyennes, prix éloigné ; cela peut correspondre à une accélération baissière ou à un rebond au-dessus de la moyenne. La position verticale ne tranche pas.
Exemple : EMA50 = 105, EMA200 = 100, ATR = 2 et clôture = 109 donnent x = +2,5 et y = 2. Avec une clôture de 101, y reste égal à 2 alors que le prix est sous l’EMA50. Ouvrir le graphique est donc indispensable pour interpréter le sens du mouvement.
Pourquoi les bulles bougent quand on filtre
Dans les vues chiffrées, les axes s’adaptent aux actifs retenus. Performance × RSI conserve un RSI de 0 à 100 mais ajuste l’échelle de performance symétriquement autour de zéro. Tendance × extension adapte la portée horizontale symétrique et le maximum de distance verticale.
Un actif peut sembler se déplacer ou grossir après exclusion d’un autre actif, sans variation de ses propres données. La taille « Amplitude de performance » est elle aussi relative à l’amplitude maximale de la sélection. Comparez les valeurs et graduations, pas uniquement les pixels. Des bulles peuvent se chevaucher : la liste permet de sélectionner chaque actif.
Filtres de base : construire une sélection lisible
La recherche porte sur le ticker et le nom ; le secteur restreint l’univers. La performance minimale, puis les bornes RSI, permettent de formuler une question précise. Les contraintes se cumulent : un actif doit satisfaire tous les filtres actifs.
Commencez avec peu de contraintes et notez l’effectif restant. Exemple pédagogique : performance minimale à 0 %, RSI entre 50 et 70, timeframe H1 et période 24H. Vous obtenez des actifs au bilan non négatif et au RSI horaire dans cette plage, pas une liste d’achats. Le nombre retenu et la médiane sont recalculés après sélection.
À la borne minimale de performance et à la borne maximale de distance, les curseurs affichent respectivement −∞ et +∞ : ils désactivent la contrainte correspondante. Une donnée requise absente peut exclure un actif ; « exclus : données manquantes » ne compte pas les simples rejets dus aux seuils.
Filtres avancés : distance, volatilité et scores
« Distance EMA50 maximale » limite la distance absolue en ATR. « Volatilité minimale (ATR / ouverture) » applique 100 × ATR / ouverture : une valeur de 1 signifie un ATR d’au moins 1 % de l’ouverture, pas une performance de 1 %. Réduire la distance limite l’éloignement de la moyenne, sans garantir un meilleur point d’entrée.
Les seuils CS10 et DS10 retiennent les valeurs des scores techniques et dérivés fournis par l’API. Ce sont des filtres complémentaires, pas des probabilités de succès ou des pourcentages de rendement. Le Radar ne détaille pas leur décomposition et un seuil élevé réduit généralement l’échantillon.
Des filtres trop nombreux peuvent sélectionner quelques cas atypiques et masquer le contexte. Réinitialisez régulièrement pour retrouver l’univers complet avant de reformuler une hypothèse.
Volume, BOS, CHOCH et sweeps : ce que les cases imposent
« Volume en hausse » conserve les actifs dont le signal volume_up vaut 1. Ce n’est pas un classement par volume absolu, une mesure de liquidité ou la preuve d’un achat institutionnel.
« BOS / CHOCH / sweep » conserve un actif si au moins un des signaux BOS, CHOCH, sweep bas ou sweep haut disponible est non nul. BOS désigne une cassure de structure, CHOCH un changement de caractère et sweep un dépassement de liquidité identifié par la logique du site. La case n’impose pas que les quatre événements soient réunis et ne sélectionne pas uniquement des signaux haussiers. Contrôlez leur sens et leur contexte sur le graphique.
Lire la fiche d’un actif et la comparaison avec Bitcoin
Cliquez sur une bulle ou sur son bouton dans la liste : la fiche rassemble prix, performance, comparaison BTC, RSI, distance EMA50, écart des EMA, structure, volume et scores. Le lien de la fiche ouvre l’analyse détaillée de l’actif. Le code de structure −1 / 0 / +1 reste un champ séparé : ce n’est pas l’axe continu de la vue Tendance × extension.
La performance relative à BTC se calcule ainsi : [(1 + performance actif / 100) / (1 + performance BTC / 100) − 1] × 100. Un actif à +10 % face à BTC à +5 % affiche environ +4,76 %, pas +5 %. Elle compare les facteurs de croissance sur la même période ; ce n’est ni un coefficient de corrélation ni nécessairement le rendement exact d’une paire négociable. Sans référence BTC valide, la comparaison est indisponible.
Méthode pratique : du marché à la liste d’observation
1. Réinitialisez, choisissez la période et le timeframe, puis vérifiez clôture, effectif, part en hausse et médiane. 2. Parcourez Constellation pour repérer les secteurs où la participation est partagée. 3. Passez à Performance × RSI pour distinguer performance passée et momentum actuel.
4. Passez à Tendance × extension pour examiner l’ordre des moyennes et l’éloignement du prix. 5. Appliquez un ou deux filtres, puis sélectionnez les actifs restants dans la liste. 6. Ouvrez leurs graphiques : structure, niveaux, liquidité et conditions d’invalidation doivent être vérifiés avant toute décision. Les trois cartes répondent à trois questions complémentaires, elles ne forment pas trois confirmations indépendantes puisque plusieurs variables proviennent du prix.
Deux scénarios de lecture, sans signal automatique
Scénario de participation : de nombreux actifs montent, la médiane est positive et plusieurs membres d’un secteur progressent. Cherchez ensuite ceux dont le momentum ne contredit pas ce contexte et dont l’extension mérite examen. Une hausse généralisée ne justifie pas de poursuivre n’importe quelle bulle verte.
Scénario de rebond : un secteur reste négatif sur 24H mais certains actifs ont un RSI court au-dessus de 50. Vérifiez s’il s’agit d’un rebond dans une structure encore baissière, en comparant H1 ou H4 et en ouvrant les graphiques. Les EMA, plus lentes, peuvent conserver leur ordre pendant un rebond rapide. Une grosse bulle rouge représente aussi une forte amplitude, pas automatiquement une opportunité.
Zoom, actualisation, partage et préférences
Le zoom sous la carte et le déplacement après zoom permettent d’examiner une zone ; le plein écran donne plus d’espace. Masquer les symboles réduit l’encombrement, mais la liste reste accessible. « Animer le radar » active uniquement le balayage décoratif de Constellation.
« Actualiser les données » demande un nouveau chargement au site ; les caches peuvent renvoyer un instantané encore identique. Le Radar n’est pas un flux tick par tick. Les traitements de filtres sont principalement locaux ; changer de timeframe peut charger un autre jeu de données, déjà mémorisé pendant la visite.
« Copier cette vue » partage les réglages via un lien, pas une capture figée des prix : une ouverture ultérieure utilise les données alors disponibles. Connecté, vos préférences sont enregistrées avec les fonctions de réglages du site. « Réinitialiser » rétablit notamment Constellation, M15, 24H et la taille « Amplitude de performance ».
Les erreurs à éviter et les limites à garder en tête
Ne confondez pas couleur et tendance, taille et capitalisation, proximité en Constellation et corrélation, distance absolue et sens du prix. Ne prenez pas un RSI haut pour une vente automatique ou un RSI bas pour un achat. Une vue statique ne montre ni la trajectoire ni la chronologie des événements.
Comparez toujours des réglages identiques et des données datées. Les performances et les indicateurs peuvent avoir des rythmes de mise à jour différents ; la dernière clôture affichée n’est pas un audit de fraîcheur de chaque champ. Un historique de référence manquant peut être représenté par zéro en amont ; une performance de 0 % n’est donc pas une preuve suffisante d’absence de mouvement.
Le Radar ne remplace ni l’analyse de la liquidité, des spreads et des frais, ni celle des annonces et du risque. Il ne réalise pas de backtest et n’exécute aucun ordre. Son intérêt est de rendre les bonnes questions visibles et de guider l’analyse suivante, pas de prédire le marché.
Une lecture rigoureuse suit cet ordre : participation sectorielle, performance et momentum, puis contexte de tendance et extension. Gardez les horizons explicites, vérifiez les chiffres après chaque filtre et ouvrez le graphique des actifs retenus. Radar 360 transforme ainsi une vue d’ensemble en liste d’observation argumentée.