
Para qué sirve Radar 360
Permite observar si las subidas son amplias o concentradas, comparar sectores y preparar una lista de seguimiento antes de abrir gráficos detallados. Solo representa los activos recibidos de la API del sitio.
No cubre todo el mercado mundial ni es un índice ponderado por capitalización. No muestra transacciones on-chain, posiciones de inversores ni flujos de capital.
Temporalidad y periodo de rendimiento son independientes
M5, M15, H1, H4 y D1 determinan el horizonte de RSI, EMA, ATR y señales. 24H, DAY (UTC), 1H, 15M y 5M determinan los rendimientos, colores, clasificación y estadísticas.
24H es una ventana móvil; DAY (UTC) parte del inicio del día UTC. Los demás periodos comparan el precio disponible con una referencia histórica alrededor del horizonte elegido, no necesariamente con la apertura de la vela actual. Rendimiento = (precio / referencia − 1) × 100.
Un RSI H1 con rendimiento 24H compara momentum horario y balance diario móvil. Mantén ajustes y fechas consistentes al comparar capturas.
Color, tamaño y posición
Verde significa rendimiento positivo, rojo negativo y gris cero en el periodo elegido, en las tres vistas. Una burbuja verde puede conservar una estructura bajista.
Amplitud de rendimiento usa el valor absoluto de la variación: una caída fuerte también genera una burbuja grande. Uniforme iguala los radios; Volatilidad usa ATR / apertura. Ningún tamaño mide capitalización, volumen o liquidez; las áreas no son proporcionales a la magnitud.
Las cuatro métricas de síntesis
Universo observado muestra los activos que cumplen filtros y datos requeridos sobre el total recibido. Al alza cuenta los rendimientos estrictamente positivos; los ceros permanecen en el denominador. La mediana es el valor central ordenado, o el promedio de los dos centrales. Cada activo pesa igual.
Una mediana positiva junto a amplia participación sugiere fortaleza en la muestra. Tras filtrar, las métricas describen solo la selección. No extrapoles al mercado completo ni a la muestra original.
El cierre de la última vela es la hora más reciente entre los activos recibidos, calculada como apertura más duración y mostrada en hora local con zona horaria. No garantiza que todos los campos estén actualizados simultáneamente.
Constellation: participación por sectores
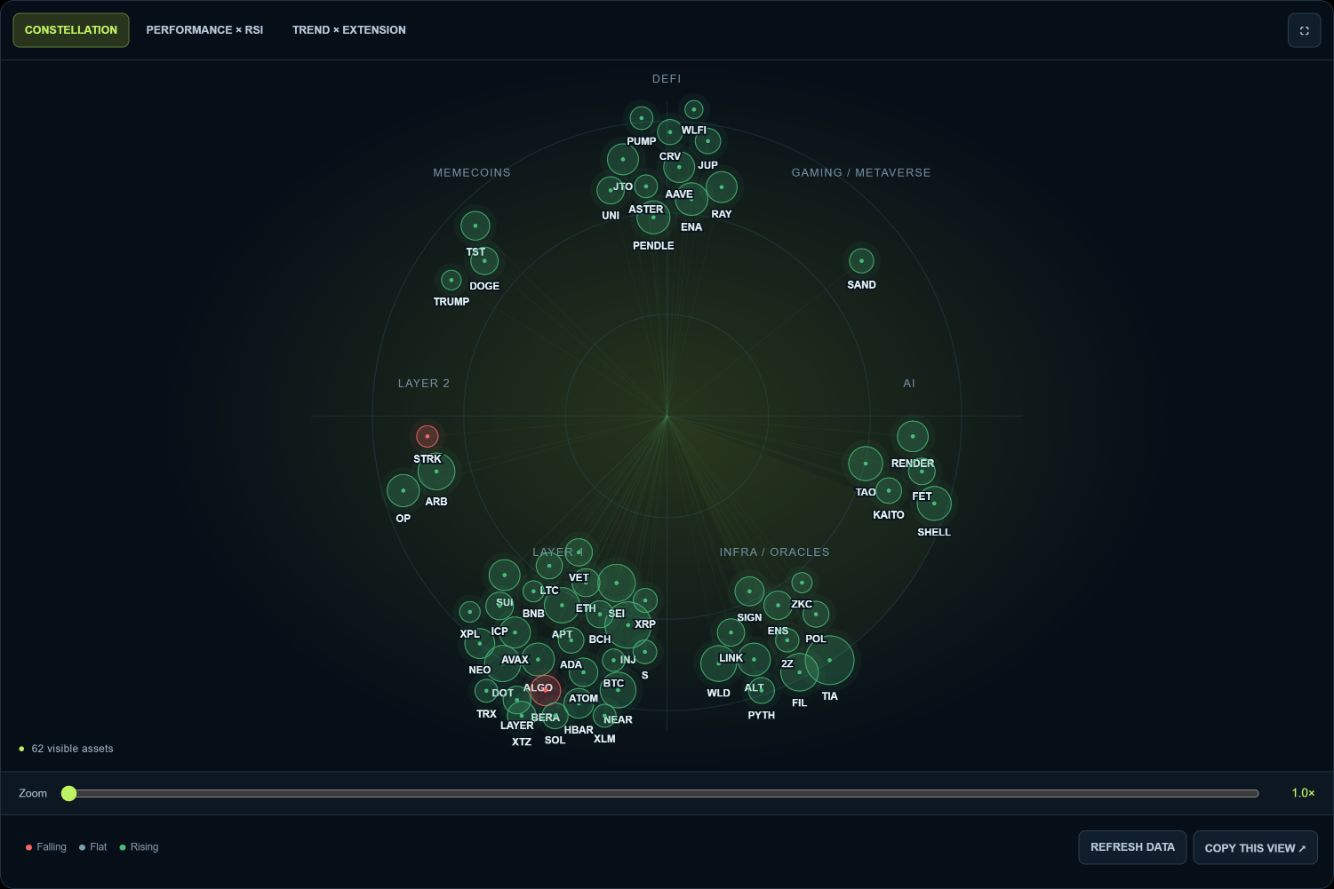
Los grupos corresponden a los sectores disponibles: Layer 1, Layer 2, DeFi, IA, Gaming / Metaverse, Infra / Oracles o Memecoins. La ubicación dentro del grupo distribuye burbujas; cercanía, ángulo y distancia al centro no miden correlación, riesgo o rendimiento.
Busca varios miembros en verde, no solo un líder. Selecciona el sector y compara 24H con 1H para investigar posibles diferencias entre horizontes. Esto puede sugerir rotación, pero no demuestra transferencias de capital. Más burbujas también pueden reflejar mayor cobertura del sector. El barrido animado es decorativo.
Rendimiento × RSI: balance frente a momentum
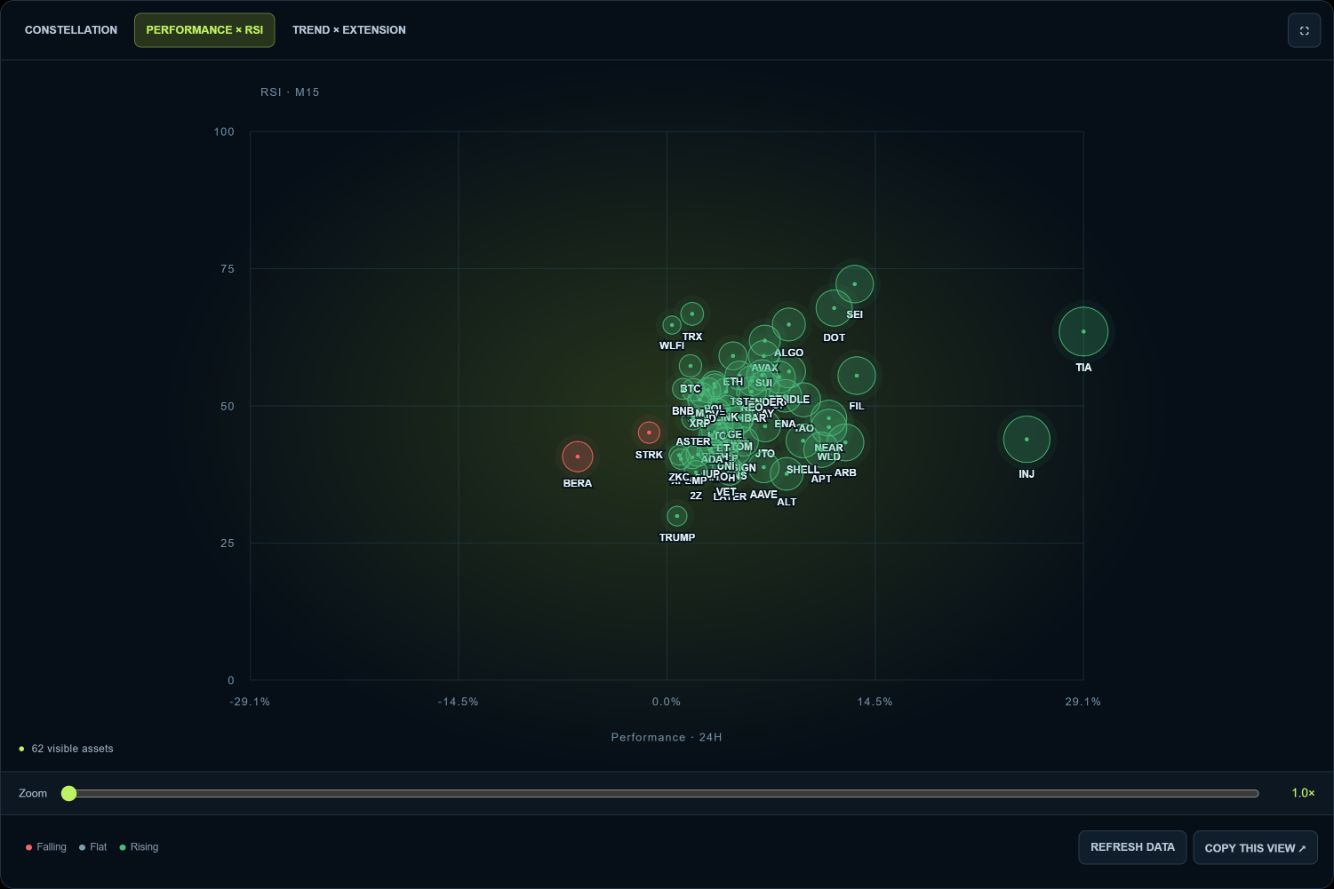
El eje horizontal representa rendimiento: ganancias a la derecha y pérdidas a la izquierda. El vertical es RSI de 0 a 100 en la temporalidad técnica. Se comparan dos horizontes que pueden ser distintos.
30, 50 y 70 son referencias habituales, no órdenes automáticas. Los extremos pueden persistir. Esta instantánea no permite confirmar divergencias RSI sin estudiar la historia del precio y del indicador.
Las cuatro zonas de Rendimiento × RSI
Rendimiento positivo y RSI superior a 50: ganancias con momentum más firme; revisa la extensión antes de perseguir el movimiento. Positivo con RSI inferior a 50: balance favorable pero momentum más débil, posible desaceleración o diferencia de horizontes.
Negativo con RSI inferior a 50: debilidad en ambas medidas. Negativo con RSI superior a 50: posible recuperación reciente dentro de un periodo aún negativo, no un giro confirmado.
Ejemplo: A gana 6% en 24H con RSI M15 de 42; B gana 2% con RSI 61. A tiene mayor rendimiento diario, B mayor momentum M15; no determina cuál subirá después.
Tendencia × extensión: fórmulas exactas
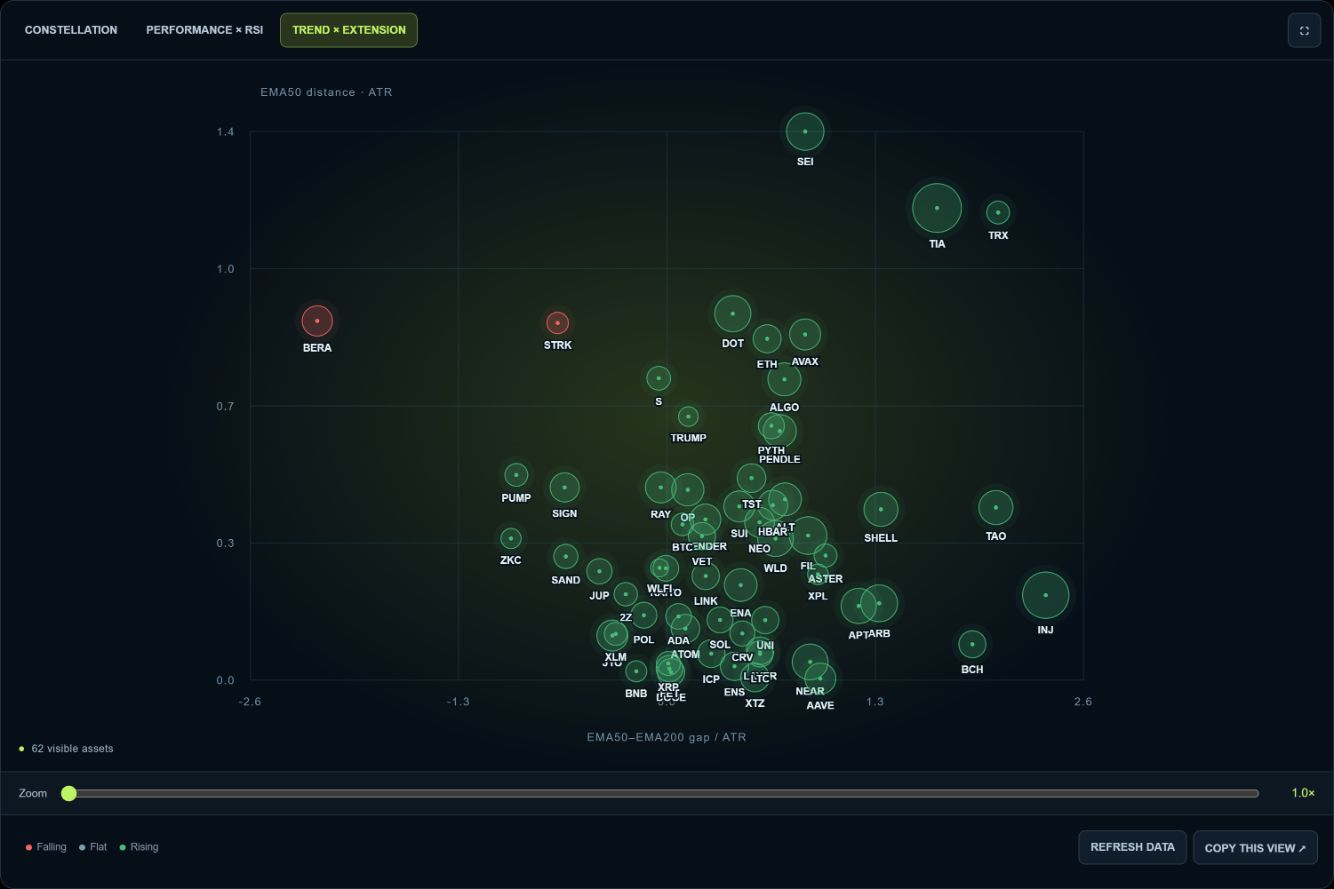
Horizontal = (EMA50 − EMA200) / ATR. Positivo indica EMA50 sobre EMA200; negativo lo contrario; cero coincidencia. Mide separación normalizada, no pendiente, ADX ni el código discreto −1 / 0 / +1.
Vertical = |cierre − EMA50| / ATR. Cuanto más arriba, mayor distancia relativa a la volatilidad. Al ser absoluta, no distingue precio por encima o por debajo de EMA50. ATR mide amplitud, no dirección ni probabilidad de giro; 2 ATR no es un umbral universal. Se excluyen EMA inválidas o ATR ausente o no positivo.
Las cuatro zonas de Tendencia × extensión
Abajo a la derecha: EMA50 sobre EMA200 y precio cerca de EMA50; posible consolidación que exige revisar el gráfico. Arriba a la derecha: mismo orden, mayor distancia; comprueba el sentido del desplazamiento.
Abajo a la izquierda: orden bajista y proximidad, sin confirmar reversión. Arriba a la izquierda: orden bajista con distancia alta, compatible con aceleración a la baja o rebote al alza.
EMA50 = 105, EMA200 = 100, ATR = 2 y cierre = 109 dan x = +2,5 e y = 2. Un cierre de 101 también da y = 2, ahora debajo de EMA50. El gráfico detallado resuelve la ambigüedad.
Escalas y cambios tras filtrar
Los ejes se ajustan a los activos retenidos. Rendimiento × RSI mantiene RSI 0–100 y escala de rendimiento simétrica; Tendencia × extensión adapta amplitud horizontal simétrica y máximo vertical.
Una burbuja puede desplazarse o aumentar sin cambiar sus datos si se excluye otra. El tamaño por amplitud depende del máximo absoluto de la selección. Compara números y graduaciones, no píxeles. La lista permite seleccionar activos superpuestos.
Filtros básicos
Busca por ticker o nombre y restringe por sector, rendimiento mínimo y límites RSI. Todos los filtros se acumulan: deben cumplirse simultáneamente.
Ejemplo educativo: rendimiento mínimo 0%, RSI 50–70, indicadores H1 y periodo 24H. Selecciona rendimientos no negativos y RSI horario en esa banda, no compras recomendadas. Observa el número restante y la mediana.
Los extremos −∞ de rendimiento y +∞ de distancia desactivan esas restricciones. Datos necesarios ausentes excluyen activos; ese contador no incluye los descartes normales por umbral.
Filtros avanzados
La distancia máxima EMA50 limita la distancia absoluta en ATR. Volatilidad mínima usa 100 × ATR / apertura: 1 exige ATR de al menos 1% de la apertura, no rendimiento de 1%. Estar cerca de una media no garantiza una entrada favorable.
CS10 y DS10 filtran los scores técnicos y de derivados de la API. No son probabilidades de éxito ni porcentajes de beneficio, y aquí no se desglosan sus componentes. Muchos filtros pueden ocultar el contexto; restablece antes de probar otra hipótesis.
Volumen y eventos de estructura
Volumen en aumento exige volume_up = 1; no mide volumen absoluto, liquidez ni compras institucionales.
BOS / CHOCH / sweep exige al menos una señal no nula de ruptura de estructura, cambio de carácter, sweep bajo o alto según la lógica del sitio. No exige todos los eventos juntos ni selecciona solo señales alcistas. Comprueba dirección y contexto en el gráfico.
Ficha de activo y comparación con BTC
Al seleccionar una burbuja o botón aparecen precio, rendimiento, comparación BTC, RSI, distancia EMA50, separación EMA, estructura, volumen y scores. El enlace abre el análisis detallado. El código de estructura discreto es independiente del eje continuo.
Relativo a BTC = [(1 + rendimiento activo / 100) / (1 + rendimiento BTC / 100) − 1] × 100. +10% frente a +5% da aproximadamente +4,76%, no +5%. Compara factores de crecimiento, no correlación ni necesariamente una pareja negociable. Sin referencia BTC válida queda indisponible.
Método de trabajo
1. Restablece, elige horizontes y verifica cierre y métricas. 2. Examina participación sectorial en Constellation. 3. Separa rendimiento y momentum en Rendimiento × RSI.
4. Examina orden de medias y distancia en Tendencia × extensión. 5. Añade uno o dos filtros y revisa los activos restantes. 6. Abre gráficos para verificar estructura, niveles, liquidez e invalidación antes de decidir. Las vistas se complementan, pero no son confirmaciones independientes: varias variables derivan del precio.
Dos escenarios de lectura
Participación: muchos activos suben, mediana positiva y varios miembros del sector avanzan. Revisa momentum y extensión; no persigas cualquier burbuja verde.
Rebote: sector negativo en 24H con RSI corto superior a 50 en ciertos activos. Compara H1/H4 y gráficos para determinar si rebota dentro de estructura bajista. Las EMA lentas pueden conservar su orden. Una burbuja roja grande indica amplitud, no oportunidad automática.
Zoom, actualización, compartir y preferencias
Zoom, desplazamiento tras ampliar y pantalla completa facilitan la inspección. Ocultar símbolos reduce saturación; la lista permanece. Animar solo activa el barrido decorativo.
Actualizar solicita datos al sitio, pero la caché puede devolver la misma instantánea. No es un flujo tick a tick. Los filtros son principalmente locales; cambiar temporalidad puede cargar otro conjunto reutilizado durante la visita.
Copiar esta vista comparte ajustes, no precios congelados. Una visita posterior usa datos disponibles entonces. Con sesión iniciada se guardan preferencias; restablecer vuelve a Constellation, M15, 24H y tamaño por amplitud.
Errores frecuentes y límites
No confundas color con tendencia, tamaño con capitalización, proximidad con correlación ni distancia con dirección. RSI alto no implica venta automática ni bajo compra. Una captura no muestra trayectoria o cronología.
Verifica horizontes y fechas. Precio e indicadores pueden actualizarse a ritmos distintos; el último cierre no audita todos los campos. Una referencia histórica ausente puede convertirse en cero antes de llegar al Radar: 0% no prueba ausencia de movimiento.
La herramienta no sustituye análisis de spreads, comisiones, liquidez, noticias o riesgo. No hace backtests ni ejecuta órdenes. Sirve para formular preguntas y orientar la siguiente investigación.
Lee primero participación, luego rendimiento y momentum, y finalmente tendencia y extensión. Mantén horizontes explícitos, comprueba cifras tras filtrar y revisa los gráficos de tu lista de seguimiento.